Co jeśli nie mam zestawienia transakcji z Zondy? Jak rozliczyć wówczas podatek?
Jak podatnik, który nie ma zestawienia transakcji z Zondy (dawnego BitBay), ma prawidłowo rozliczyć się z podatku od kryptowalut? Dziś chcę pokazać Wam to w praktyce, na przykładzie tego, z czym obecnie się mierzę, razem z dwoma ciekawymi zrzutami ekranu. Obserwuję prawdziwe zatrzęsienie czynności sprawdzających w zakresie prawidłowości rozliczenia walut wirtualnych, zwłaszcza za lata 2021-2022. Zgłaszają się do mnie osoby, które dostały wezwanie z urzędu skarbowego, a zakres tych żądań jest klasyczny: urząd ustalił na podstawie rachunku bankowego, że podatnik dokonywał transakcji na walutach wirtualnych, i prosi o zestawienie transakcji oraz wyjaśnienie, dlaczego nie złożono PIT-38. Najwięcej takich zgłoszeń dostaję od osób, które handlowały na Zondzie (starym BitBayu) i po prostu nie mają dostępu do takiego zestawienia, choć mają maile z potwierdzeniami depozytów.
Z tego artykułu dowiesz się
- jak napisać oświadczenie, które będzie miało walor dowodu i znajdziesz gotowy wzór do pobrania
- jak urząd skarbowy typuje podatników do czynności sprawdzających w sprawie kryptowalut
- dlaczego prawidłowe udokumentowanie kosztów nabycia kryptowalut jest kluczowe
- co zrobić, jeśli nie masz zestawienia transakcji z giełdy, która już nie istnieje
- jak sformułować oświadczenie w trybie art. 180 Ordynacji podatkowej
- jak wyglądała historia regulacyjna BitBaya i dlaczego wielu użytkowników zostało bez dokumentacji
- czego można się spodziewać w postępowaniu przed urzędem skarbowym
Jak urząd skarbowy typuje podatników do kontroli kryptowalut?
Urzędy skarbowe bazują wyłącznie na rachunku bankowym, nie mają dostępu do samych transakcji giełdowych i nie wiedzą, z jakiej konkretnie giełdy pochodzą środki. Prokuratura nie przekazała urzędom danych z kont użytkowników Zondy, a przynajmniej nic na to nie wskazuje. Nieprawdą jest też, że urzędy wcześniej zbierają dane od giełd i przychodzą do podatnika z gotowym materiałem dowodowym. W rzeczywistości analizują rachunek bankowy i jeśli wynika z niego "dochód", zaczynają czynności sprawdzające. Oto jak wygląda taka analiza w praktyce:
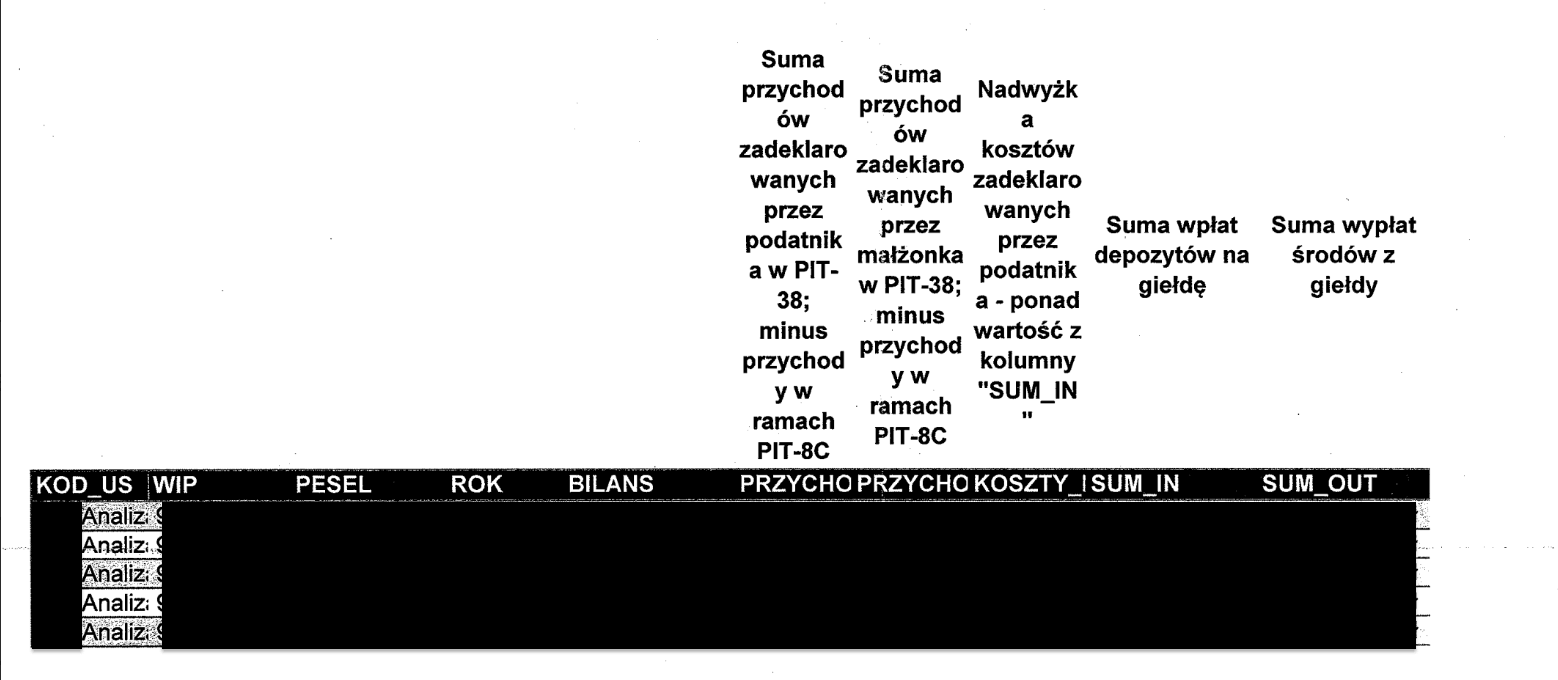
Wiem, że jeśli spodziewaliście się czegoś bardziej wyrafinowanego, to może to być pewnym rozczarowaniem. Nie ma tu pogłębionego typowania do kontroli – to po prostu prosty arkusz z sumami "in" i "out".
Dlaczego trzeba udokumentować koszty nabycia kryptowalut?
Można się zastanawiać, czy w ogóle warto tłumaczyć urzędowi brak zestawienia transakcji. Z mojego doświadczenia urzędy skarbowe o tym problemie wiedzą i mają wytyczną z Ministerstwa Finansów: jeśli zestawienia brakuje, należy opierać się na samych transferach przychodzących. Wynika to wprost z ustawy o PIT, zgodnie z którą kosztami uzyskania przychodów z tytułu odpłatnego zbycia waluty wirtualnej są udokumentowane wydatki bezpośrednio poniesione na jej nabycie oraz koszty związane ze zbyciem. Fiskus żąda prawidłowego udowodnienia tych kosztów, najlepiej właśnie zestawieniem transakcji z giełdy.
Warto pamiętać, że gdy podatnik przedkłada takie zestawienie, urząd często zwraca się do samej giełdy o to samo, żeby porównać wersje i sprawdzić, czy nic nie zostało zmienione. W przypadku Zondy może się to jednak nie udać. Prawidłowe dokumentowanie kosztów potwierdzają też interpretacje podatkowe. W starszych z nich pojawia się pogląd, że nawet sam przelew bankowy może zostać zaakceptowany jako dowód, o ile wynika z niego, jaka waluta wirtualna i za ile została zakupiona.
Co jeśli nie masz żadnego zestawienia transakcji?
Definicja przychodu z walut wirtualnych mówi, że jest nim wymiana waluty wirtualnej na prawny środek płatniczy, towar, usługę lub prawo majątkowe inne niż waluta wirtualna, albo uregulowanie nią innych zobowiązań.
Weźmy czysto teoretyczny przypadek podatnika, który jedynie wpłacił środki do Zondy i nigdy nie zrobił żadnej transakcji, a potem po prostu je wypłacił. Skoro urzędy twierdzą, że sama wypłata potencjalnie jest przychodem, to dlaczego wpłata nie miałaby być kosztem? Bo nie jest prawidłowo udokumentowana. Problem w tym, że wypłata też nie ma należytego udokumentowania, że wynikała ze sprzedaży walut wirtualnych. Skoro stosujemy logikę, że wypłata jest przychodem, to konsekwentnie wpłata powinna być kosztem. Rozmawiałem na ten temat z jedną z pracownic urzędu skarbowego, która sama przyznała, że taki scenariusz jest raczej niemożliwy.
Ten czysto teoretyczny przypadek raczej się nie wydarzył na rynku. Na pewno natomiast są podatnicy, którzy robili realne transakcje na giełdzie i przez pewien czas trzymali tam środki we fiatach. To właśnie w takich sytuacjach pojawia się istotny problem: jak dziś policzyć przychody i koszty bez zestawienia tych transakcji.
Moim zdaniem w tej sytuacji należy zastosować podstawowe zasady prawa podatkowego: działać w zaufaniu do podatnika, rozstrzygać wątpliwości na jego korzyść i kierować się zwykłą dobrą wiarą, zamiast stosować profiskalny nacisk. Pomijam tu kwestię tego, że fiskus chce podatku od pieniędzy, których nie udało się wypłacić z Zondy – pisałem już o tym osobno. Zgodnie z art. 180 Ordynacji podatkowej jako dowód należy dopuścić wszystko, co może przyczynić się do wyjaśnienia sprawy i nie jest sprzeczne z prawem. Jeśli przepis nie wymaga urzędowego potwierdzenia określonych faktów w drodze zaświadczenia, organ podatkowy odbiera od strony, na jej wniosek, oświadczenie złożone pod rygorem odpowiedzialności karnej za fałszywe zeznania.
Zobacz też: inne rozstrzygnięcia w sprawie Zondy
Brak zestawienia transakcji to nie jedyny problem, z którym mierzą się dziś byli użytkownicy Zondy. Osobno pisałem już o trzech interpretacjach podatkowych dotyczących tej giełdy, które pokazują, jak fiskus podchodzi m.in. do kwestii środków zablokowanych na koncie. Zobaczcie na wideo, o co dokładnie chodziło:
Jak sformułować oświadczenie w trybie art. 180 Ordynacji podatkowej?
Podatnik powinien złożyć oświadczenie, które będzie miało walor dowodu. Może brzmieć na przykład tak:
"Ja, niżej podpisany – Jan Kowalski, działając w trybie art. 180 Ordynacji podatkowej, niniejszym składam oświadczenie, że w związku z przelewami z rachunku bankowego X na rachunek bankowy Y całą kwotę transferu przeznaczyłem na zakup walut wirtualnych. Niniejsze oświadczenie składam pod rygorem odpowiedzialności karnej za fałszywe zeznania."
Poniżej możecie pobrać gotowy wzór takiego oświadczenia do samodzielnego wypełnienia:
Czy osoba, która nie ma pewności, ile dokładnie i kiedy kupiła, ryzykuje realną odpowiedzialność karną za takie oświadczenie? Uważam, że to wątpliwe, o ile nie ma tu dużej dysproporcji, na przykład ktoś wpłacił 100 tysięcy, kupił za 20 tysięcy, a wypłacił od razu 80 tysięcy. W typowej sytuacji to ryzyko oceniam jako minimalne i nie dostrzegam tu szkodliwości wymaganej do zastosowania realnej odpowiedzialności karnej.
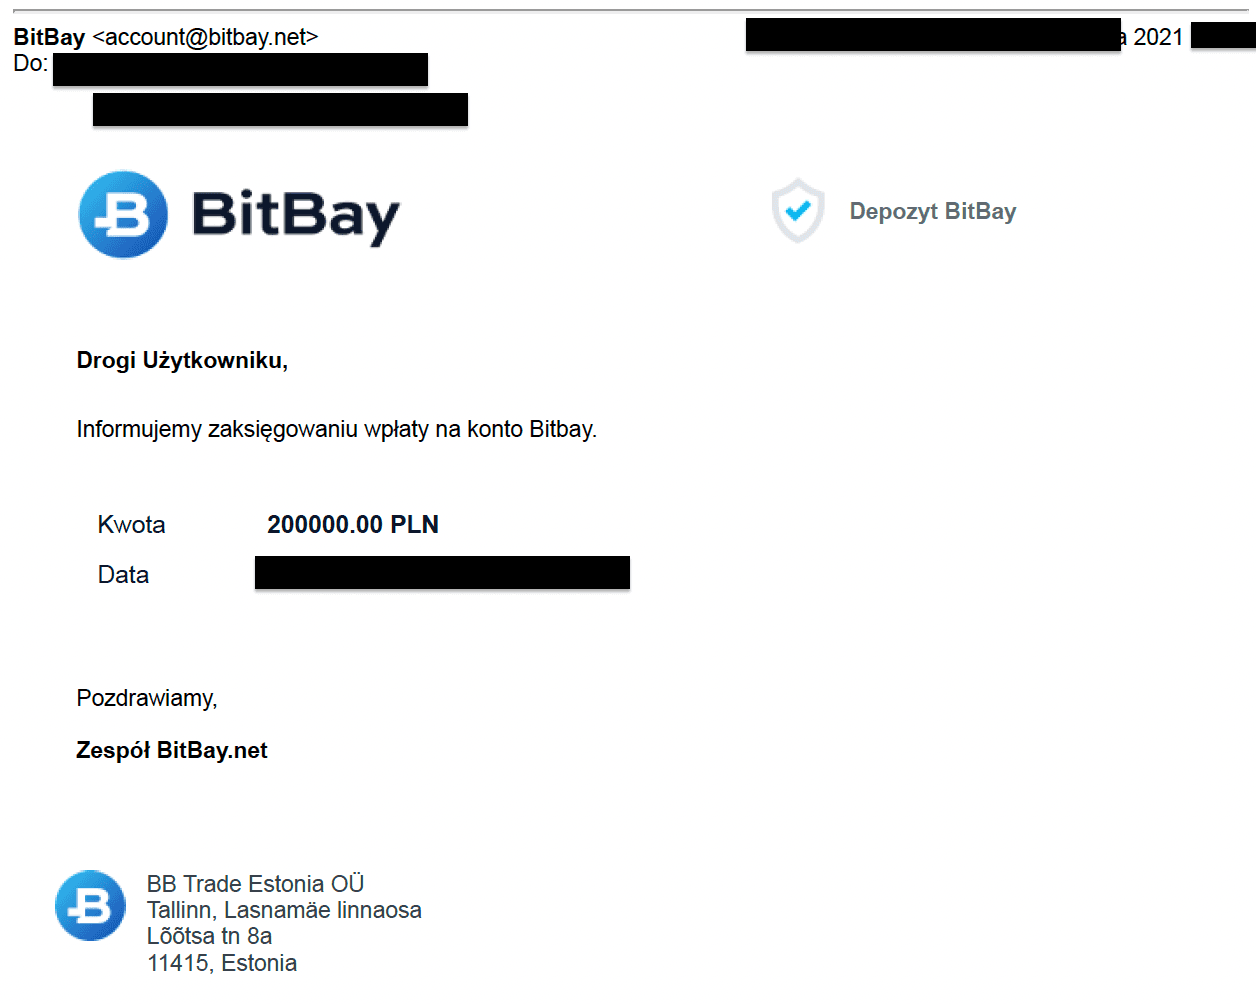
Oprócz takiego oświadczenia warto mieć też maile z potwierdzeniami depozytów. Tak wyglądał przykładowy depozyt na Zondzie:
Dlaczego tylu użytkowników Zondy zostało bez dokumentacji? Krótka historia regulacyjna
Dość zabawne jest obecne przerzucanie się odpowiedzialnością za całą aferę w kontekście politycznym i regulacyjnym. Zonda, wcześniej BitBay, przyjmowała depozyty od użytkowników, choć nigdzie nie było oznaczenia, że robi to jako Krajowa Instytucja Płatnicza. Przez lata te wpłaty po prostu funkcjonowały. Estonia udzieliła swojego wpisu do rejestru walut wirtualnych, który w tamtych czasach kosztował kilkaset euro i był bardzo prostą procedurą, ale przepływ środków wciąż odbywał się w Polsce. Nie uważam jednak, że regulator mógł realnie zrobić więcej, podobnie jak przy aferze Cinkciarza: trudno oczekiwać od regulatora analizy przepływów na rachunkach bankowych w czasach, gdy działalność kryptowalutowa nie była jeszcze regulowana tak, jak dziś przez MiCA.
Regulator wcześniej wpisał BitBay na listę ostrzeżeń publicznych właśnie za świadczenie usług płatniczych bez zezwolenia. Było to w czasach, gdy giełdę prowadziła polska spółka z o.o., przyjmująca pieniądze na rachunek w jednym z banków spółdzielczych, bez współpracy z Krajową Instytucją Płatniczą. Konto na giełdzie otwierało się na maila, bez przesyłania dowodu osobistego, i po prostu doładowywało swój rachunek. Nikt w BitBayu wtedy nie przejmował się wymaganiami dotyczącymi depozytów. Potem Komisja Nadzoru Finansowego zaczęła zwracać uwagę, że prowadzenie takich rachunków to usługa płatnicza, ale postępowania były umarzane, bo firma mogła nie wiedzieć, że w ramach innowacyjnego modelu działalności potrzebuje dodatkowego zezwolenia. To doprowadziło do tego, że BitBay przeniósł swoją siedzibę najpierw na Maltę, a potem do Estonii, choć obsługa płatności nadal odbywała się z Polski. Powstał ciekawy przypadek: w miejscu siedziby nie widziano obrotu fiatowego, a z polskiej perspektywy świadczone były wyłącznie usługi płatnicze. Każdy zajmował się tylko swoim wycinkiem, a to, jak faktycznie wykorzystywano środki użytkowników, umknęło wszystkim. Myślę, że nawet osoby na wysokich stanowiskach w firmie nie do końca wiedziały, co się dzieje.
Jak wygląda postępowanie przed urzędem skarbowym w takiej sprawie?
Wracając do kwestii podatkowej: mając złożone oświadczenie oraz potwierdzenia przelewów, należy złożyć do urzędu wyjaśnienie swojej sytuacji wraz z opisem sposobu przygotowania deklaracji PIT-38, oczywiście razem z samą deklaracją. Moim zdaniem nie ma sensu składać przy tym czynnego żalu, bo urząd już wie o potencjalnym czynie, więc czynny żal po prostu nie zadziała. Z mojego doświadczenia wynika też, że wobec podatników rzadko wszczyna się postępowanie karnoskarbowe za brak złożenia deklaracji, nawet jeśli wynikał z niej obowiązek zapłaty podatku. Spotkałem się z tym zaledwie kilkukrotnie, i wtedy najlepszym rozwiązaniem jest dobrowolne poddanie się karze, co zwykle skutkuje koniecznością zapłaty dodatkowej 10-20% kwoty uszczuplenia należności Skarbu Państwa. W samych wyjaśnieniach do urzędu dotyczących przyczyny braku złożenia deklaracji nie trzeba się szczególnie rozpisywać. Wystarczy wskazać brak wiedzy o obowiązku bieżącego składania PIT-38, składając jednocześnie właściwą deklarację.
Czego oczekiwałbym od Ministerstwa Finansów w tej sprawie?
Uważam, że Ministerstwo Finansów mogłoby rozważyć wydanie rozporządzenia w sprawie dowodów wystarczających do rozliczenia podatku z walut wirtualnych, gdy giełda nagle zakończyła działalność, a podatnik nie ma zestawienia transakcji. W systemie dokumentującym interpretacje podatkowe pojawiły się stanowiska Ministerstwa Finansów w tej sprawie, ale są na tyle ogólne, że realnie nie odpowiadają na to pytanie. Wszystko sprowadza się do tego, że podatnik powinien mieć zestawienie, ale co, jeśli go nie ma?
Dobrze byłoby zobaczyć jednoznaczne stanowisko w stylu: "Uważamy, podatnicy, że sami macie problem, handlowaliście kryptowalutami pomimo ostrzeżeń, więc teraz nie dziwcie się, że chcemy podatek nawet jak nie udało się Wam wypłacić środków, a jeśli wypłaciliście w przeszłości, a nie macie zestawienia transakcji, to wtedy macie rozliczyć wyłącznie wypłatę jako przychód". To byłby konkret, prawda? To oczywiście podejście profiskalne, którego nie twierdzę, że Ministerstwo Finansów zaprezentuje. Wolałbym zobaczyć stanowisko w duchu: "Z uwagi na specyficzną sytuację, podatnicy, którzy składają oświadczenie w trybie art. 180 Ordynacji podatkowej i deklarują, że za kwotę przelewu dokonali zakupu walut wirtualnych, a jednocześnie posiadają potwierdzenia mailowe wpłaty na giełdę kryptowalut, mogą takie transfery ująć odpowiednio jako swoje koszty oraz przychody przy wypłatach". To rozwiązanie korzystne dla podatników. Zobaczymy, jak będzie w praktyce. Na razie widzę, że część urzędów skarbowych przyjmuje logiczną argumentację, że skoro wypłata ma być przychodem, to i wpłata powinna być kosztem. Mam nadzieję, że taka argumentacja zostanie uznana we wszystkich urzędach skarbowych.
Najczęstsze pytania o rozliczenie kryptowalut z Zondy bez zestawienia transakcji
- Co zrobić, jeśli nie mam zestawienia transakcji z Zondy (BitBay)? Warto złożyć oświadczenie w trybie art. 180 Ordynacji podatkowej, opisujące, że środki z konkretnych przelewów przeznaczono na zakup walut wirtualnych, i dołączyć do niego maile z potwierdzeniami depozytów, jeśli takie się zachowały.
- Czy sam przelew bankowy może być dowodem poniesienia kosztu zakupu kryptowalut? Zgodnie ze starszymi interpretacjami podatkowymi tak, o ile z przelewu wynika, jaka waluta wirtualna i za ile została zakupiona.
- Czy grozi mi odpowiedzialność karna za złożenie niedokładnego oświadczenia? Przy braku dużej dysproporcji między wpłaconą, wydaną i wypłaconą kwotą ryzyko oceniam jako minimalne, bo nie ma tu szkodliwości wymaganej do zastosowania realnej odpowiedzialności karnej.
- Czy warto składać czynny żal razem z zaległym PIT-38? Zwykle nie, jeśli urząd już wezwał podatnika w tej sprawie, bo w takiej sytuacji czynny żal nie chroni przed odpowiedzialnością.
Bądź na bieżąco
Otrzymuj najnowsze artykuły, porady prawne i informacje o zmianach w przepisach bezpośrednio na swoją skrzynkę.