Ile zarabiają krypto-influencerzy z afiliacji i jakie podatki płacą?
To będzie jeden z bardziej bezpośrednich artykułów. Tak jak większość osób wie, krypto-influencerzy zwykle zarabiają na afiliacji, ale nie tylko. Coraz częściej spotykam się ze stałymi stawkami za samą tylko współpracę oraz umieszczanie linków, a osobne wynagrodzenie jest z prowizji w ramach wygenerowanego obrotu. Wejście MiCA sprawiło, że pojawiło się mnóstwo pytań na rynku youtuberów. Czy można promować wszystkie giełdy, nieważne czy mają CASP czy nie? Czy można promować usługi typu futures?
Czy jak zamieszczam link do giełdy bez MiCA, ale nic o niej nie mówię to już jest jakieś naruszenie? Czy jak w Polsce nie ma ustawy o rynku kryptoaktywów to jest jakiekolwiek ryzyko? Czy mogę dostawać kryptowaluty za usługi afiliacji i rozliczać się z nich dopiero jak wyjdę do fiatów? Z jaką spółką (z jakiego kraju) lepiej mieć umowę? Czy jak mam działalność gospodarczą to mogę to rozliczać na stawce 8,5% z afiliacji kryptowalutowej?
W tym artykule mam zamiar zająć się tylko kwestią podatkową oraz stroną ekonomiczną – na ile jest to obecnie opłacalna działalność. Zostawiamy na boku wszelkiego rodzaju zarobki z grup sygnałowych i mentoringowych. Chodzi wyłącznie o współprace z giełdami. Co do innych pytań poruszonych w poprzednim akapicie – powstaną o nich osobne wpisy, bądź zapraszam do kontaktu osobiście w ramach etlex.pl :)
Z tego artykułu dowiesz się:
- Ile realnie zarabiają krypto-influencerzy na programach afiliacyjnych giełd
- Dlaczego rozliczanie takich zarobków stawką 19% bywa ryzykowne
- Kiedy afiliacja przeradza się w działalność gospodarczą
- Co zrobić z wcześniejszymi, „kreatywnie" rozliczonymi latami
- Dlaczego popularna stawka ryczałtu 8,5% jest dziś kwestionowana przez fiskusa
- Jak bezpiecznie stosować stawkę 8,5% w praktyce
Ile zarabiają krypto-influencerzy z afiliacji?
Najczęściej trafiają do mnie zapytania odnośnie MEXC, OKX, Bitget, Kraken oraz Binance. Typowo wynagrodzenie składa się z:
- Jednorazowe wynagrodzenie za podjęcie współpracy w wysokości 2000 USDC;
- Podstawa około 2000-5000 USDC miesięcznie, z uwzględnieniem targetów;
- Mnożnik (np. 1.2, 1.4, 1.6, 1.8, 2.0) w razie osiągnięcia wyższych wyników.
Nie oznacza to jednak, że te warunki są tożsame w każdym przypadku. Niektóre giełdy nie oferują w ogóle takiej stałej podstawy, za to jest tam bardzo wysoka prowizja od pobranego wynagrodzenia przez giełdę. Do tego dochodzą bonusy dodatkowe w ramach obróconej wartości środków przez danego użytkownika.
Zatem jak wygląda taki przykładowy fragment zapisu z jednej umowy z giełdą?
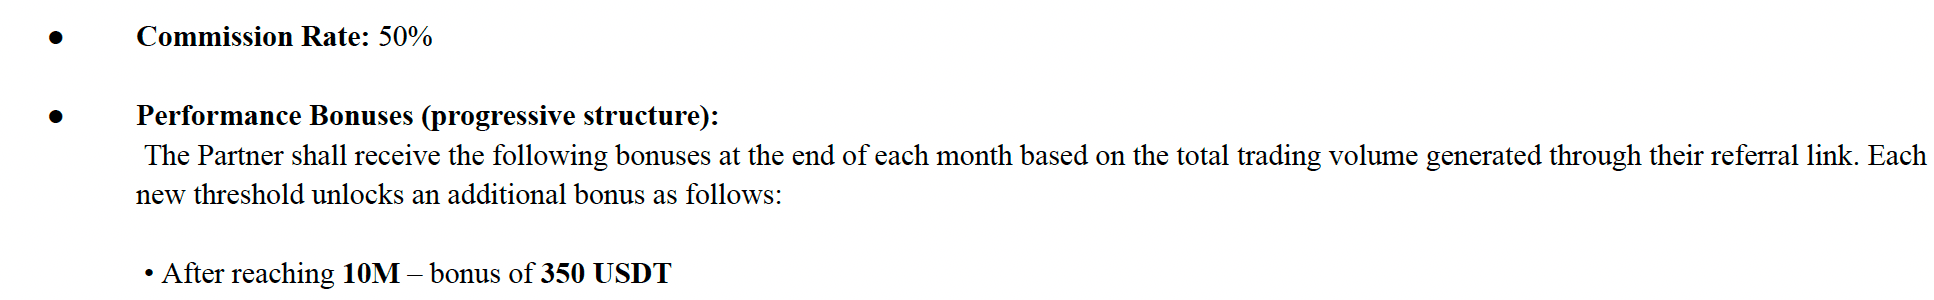
Wiem, że trudno na podstawie tego ocenić te miesięczne wyniki, ale mogę podać następujący sprawdzalny scenariusz. Youtuber z około 30 tys. subskrypcji, który promuje giełdy nieposiadające zezwolenia CASP, a mające w swoich usługach futures (sporo na tym firmy zarabiają), otrzymuje od około 10 tys. zł miesięcznie. Oczywiście czasami jest to trochę mniej, ale zwykle te wartości powoli idą w górę. Łatwo zatem dostrzec, że jest to dość atrakcyjne wynagrodzenie. Jeśli dany influencer dodatkowo jest w stanie nawiązać więcej niż jedną współpracę, ma też grupę sygnałową bądź inny pomysł na monetyzowanie swoich zasięgów, to stawki zaczynają być bardzo zadowalające.
Jeśli natomiast zastanawiacie się jakie są wynagrodzenia większych krypto-influencerów to tak – 100 tys. zł miesięcznie to jest często pojawiająca się kwota. Największym czynnikiem różnicującym jest to czy dana osoba aktywnie promuje futures. Na tym generowany jest największy zysk giełdy, zatem i taki influencer może osiągnąć duże dochody.
Trzeba też wziąć pod uwagę, że programy partnerskie na giełdach są standardowo dostępne w ramach dodatkowego regulaminu dla każdego. Nie trzeba mieć pisemnej umowy. Influencerzy jednak zawierają takie umowy, gdyż one dodatkowo precyzują zasady współpracy. To dość istotne w kontekście rozliczenia podatkowego.
Skąd biorą się problemy z rozliczeniem afiliacji?
Bardzo często spotykam się z tym, że ktoś od miesięcy (w przeszłości nawet zdarzało się, że od 2-3 lat!) otrzymuje środki z jakiejś giełdy za afiliacje. Potrafiły się z tego zebrać nawet setki tysięcy złotych i w pewnym momencie ludzie zaczynają się zastanawiać – hm… to tak można? Co można powiedzieć w banku jak zapytają o źródło środków? Czy nie będzie żadnej blokady wtedy?
Wiele osób nawet było/jest po takich sprzedażach i rozliczaniu tego stawką 19%! Spotkałem się nawet z sytuacją, że osoba przeszła czynności sprawdzające w ramach walut wirtualnych, co tym bardziej uznała za potwierdzenie, że z jego podatkami jest wszystko w porządku. Taka postawa nawet ma szansę się obronić, ale w takiej rzetelnej kontroli jednak lepiej byłoby nie ryzykować. Chodzi o to, że fiskus stoi na stanowisku, że otrzymane kryptowaluty od razu dla danej osoby są przychodem. Sądy nie zawsze się z tym zgadzają, np. w kontekście stakingu i airdropów w orzeczeniach przyznano rację podatnikom, tzn. wskazano że podatnik nie ma dokładnej podstawy prawnej dot. rozliczenia w tego typu przypadkach.
Kiedy trzeba założyć działalność gospodarczą?
Osobiście jednak dostrzegam tę różnicę. Jeśli dochodzi do usług afiliacji/marketingowych na rzecz giełdy, to korzystanie z tego pozytywnego orzecznictwa dot. momentu powstania przychodu przy stakingu/airdropach, może skończyć się niepowodzeniem. Nie mówię, że na pewno, ale jednak bardziej pasuje to pod typowe rozliczenie na działalności gospodarczej. Od kiedy powinna taka osoba mieć tę działalność gospodarczą jako krypto-influencer zajmujący się marketingiem i afiliacją? Na pewno mając kanał na YT, podpisaną umowę, regularne comiesięczne zyski – wypełnia się przesłanki działalności gospodarczej (zorganizowana, ciągła, zarobkowa, w imieniu własnym).
Co zrobić z wcześniejszymi rozliczeniami?
Ok, zatem osoba ta chce mieć tę działalność gospodarczą. Co zwykle robią z przeszłością tą rozliczaną w sposób… nazwijmy to – kreatywny! Nie ruszają tego, choć nie wszyscy! Część osób faktycznie prostuje swoje rozliczenia podatkowe i cofają się do odpowiednich lat składając deklaracje i robiąc rozliczenia w ramach skali podatkowej na tzw. innych źródłach. Wielu jednak uznaje, że robi twarde cięcie i po prostu od roku X zaczyna się rozliczać w tym modelu profiskalnym, a przeszłość traktuje jako czas swojej nauki i dojścia do poziomu zorganizowania działalności gospodarczej.
Dlaczego większość wybiera ryczałt 8,5%?
Większość osób jest na ryczałcie, co jest dość oczywiste pod względem opłacalności. Trudno aby było inaczej, zwykle tacy krypto-influencerzy nie mają zbyt dużych kosztów, aby podatek liniowy (a tym bardziej skala podatkowa) były korzystne. Czasami widzę połączenie sp. z o.o. + JDG, ale ta konstrukcja jest korzystna, gdy ktoś ma dodatkowy aspekt swojej działalności w tym względzie (np. grupa sygnałowa/mentoring i potrzebuje podmiot do zaliczania swoich kosztów).
Mając więc swoje jednoosobowe działalności gospodarcze na ryczałcie, rozliczają się typowo na stawce 8,5%. Nie ma przecież problemu, aby wpisać w Google czy jakieś AI konkretne zapytanie, które wyświetli odpowiedź:
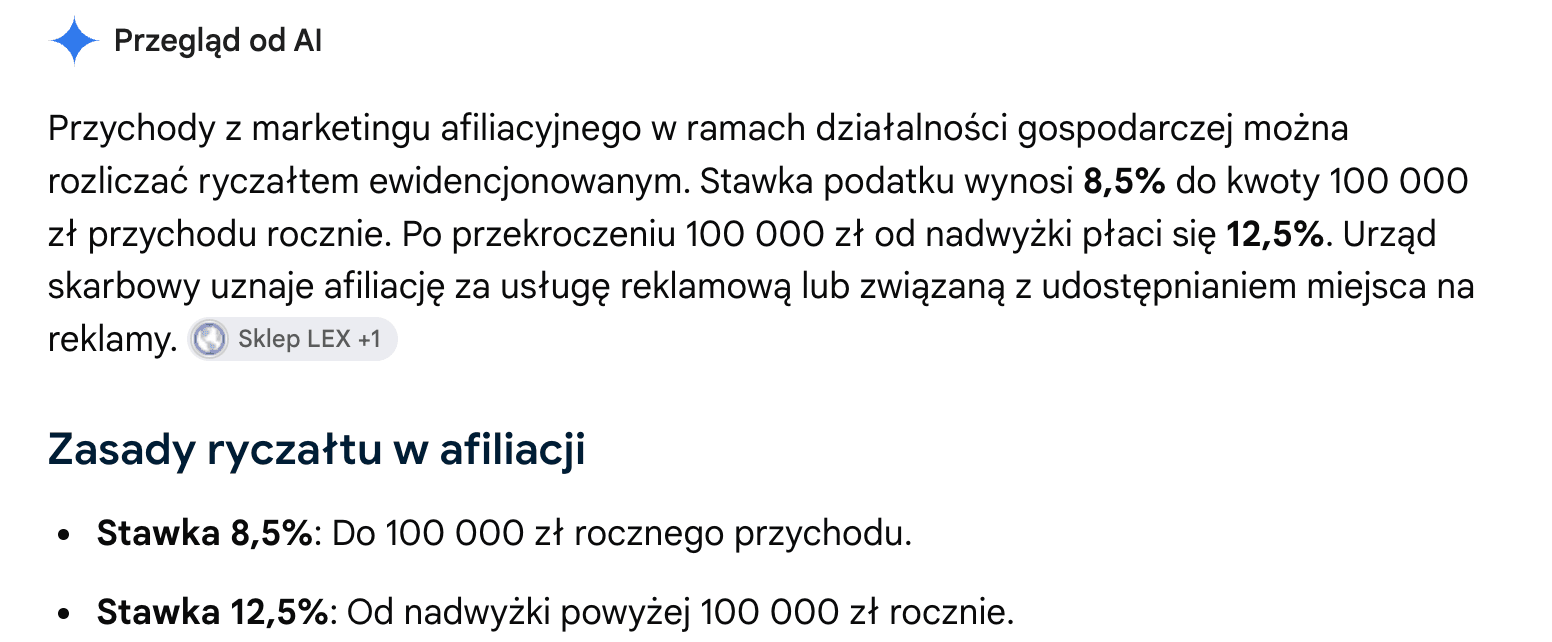
Zwykle też można zadzwonić do dowolnego biura rachunkowego, księgowa też potrafi wskazać, że afiliacja to 8,5%.
Dlaczego stawka 8,5% jest ryzykowna?
Dlaczego więc ta stawka 8,5% dla krypto-influencerów jest tak ryzykowna i widzę, że fiskus zaczyna ją kwestionować? Mamy bardzo świeżą interpretację z dnia 10 lipca 2026 r. (0115-KDST2-2.4011.472.2026.1.BM) w której w stanie faktycznym wskazano:
Wnioskodawczyni prowadzi jednoosobową działalność gospodarczą opodatkowaną ryczałtem od przychodów ewidencjonowanych. W ramach prowadzonej działalności Wnioskodawczyni uzyskuje przychody z uczestnictwa w programach afiliacyjnych prowadzonych za pośrednictwem platform internetowych, w szczególności A. Działalność Wnioskodawczyni polega na udostępnianiu w ramach własnego profilu w serwisie (...), które przekierowują użytkowników do stron internetowych sklepów Online. Wynagrodzenie ma charakter prowizyjny i jest uzależnione od efektów w postaci aktywności użytkowników, w szczególności kliknięć w linki afiliacyjne lub dokonania zakupów. Wnioskodawczyni nie świadczy usług reklamowych ani marketingowych na rzecz konkretnych podmiotów gospodarczych. W szczególności nie opracowuje strategii marketingowych, nie prowadzi kampanii reklamowych, nie zarządza budżetami reklamowymi ani nie realizuje działań o charakterze kompleksowej promocji marek. Działania Wnioskodawczyni polegają wyłącznie na samodzielnym udostępnianiu linków afiliacyjnych w ramach własnych kanałów komunikacji, bez narzuconych wytycznych co do treści, formy lub sposobu ich prezentacji przez kontrahentów.
Fiskus potwierdził możliwość stosowania stawki 8,5%. Opisana we wniosku usługa polegająca na udostępnianiu linków afiliacyjnych w mediach społecznościowych, dla której przewidziane zostało wynagrodzenie prowizyjne, polega - z perspektywy kontrahenta - na skutecznym skojarzeniu kontrahenta z potencjalnym klientem. Kontrahent płaci za skutek, jaki wywołuje świadczenie, a więc za reakcje klienta, za połączenie go z ofertą. Zatem celem kontrahenta, dla którego decyduje się on nabyć świadczenie Usługodawcy jest zawarcie z klientem umowy. Nie świadczy Pani usług reklamowych ani marketingowych na rzecz konkretnych podmiotów gospodarczych. W szczególności nie opracowuje strategii marketingowych, nie prowadzi kampanii reklamowych, nie zarządza budżetami reklamowymi ani nie realizuje działań o charakterze kompleksowej promocji marek. Biorąc pod uwagę zakres opisanych usług, obowiązujące przepisy oraz wyjaśnienia Głównego Urzędu Statystycznego do PKWiU z 2015 r., stwierdzić należy, że usługa polegająca na udostępnianiu linków afiliacyjnych w mediach społecznościowych wpisuje się w zakres grupowania PKWiU 74.90.12.0 "Usługi pośrednictwa komercyjnego i wyceny, z wyłączeniem wyceny nieruchomości i ubezpieczeń". Reasumując, w przypadku uzyskiwania przychodów z tytułu świadczenia ww. usług, które wpisują się w zakres grupowania PKWiU 74.90.12.0, zastosowanie ma stawka ryczałtu w wysokości 8,5% przychodów, zgodnie z art. 12 ust. 1 pkt 5 lit. a ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne, bowiem ustawodawca nie przewidział dla tego typu działalności usługowej innej stawki ryczałtu.
To jest jednak błędnie przygotowany wniosek o interpretację podatkową. Nie daje ochrony i tak naprawdę stanowi marnotrawstwo. Skoro w przepisach mamy wyraźnie o możliwości stosowania stawki 8,5% dla afiliacji, to po co o to pytać?
Jak bezpiecznie stosować stawkę 8,5%?
Mi natomiast zależy na uświadomieniu krypto-influencerom, że jeśli prowadzą swoje kanały w określony sposób, reklamując jakąś giełdę, to już nie jest czysta afiliacja. Wnioski o interpretację podatkową zawierają opis stanu faktycznego. On wiąże fiskusa. Taka interpretacja podatkowa nie daje funkcji ochronnej, jeśli stan faktyczny będzie inny niż opisany. Jeśli dana osoba chce rozliczać się na stawce 8,5% to:
- Powinna polegać na samym regulaminie programu partnerskiego, albo mieć zapisy w umowie odpowiednie dla stawki 8,5%, a nie 15% usług marketingowych;
- W ramach swojej działalności wyraźnie wydzielać afiliację od treści marketingowych;
- Ustalić odpowiednio stawkę do rodzajów usług;
- Zwracać uwagę na pozycje na fakturach jakie wystawia.
Warto mieć swoją interpretację podatkową, ale odpowiednio napisaną. Jeśli Ty potrzebujesz pomocy z oceną swojej sytuacji, chcesz ją omówić bądź poznać odpowiedzi na pozostałe pytania z tego artykułu to zapraszam do kontaktu. Świadczymy usługi prawno-podatkowo-księgowe jako kancelaria ETLEX.
